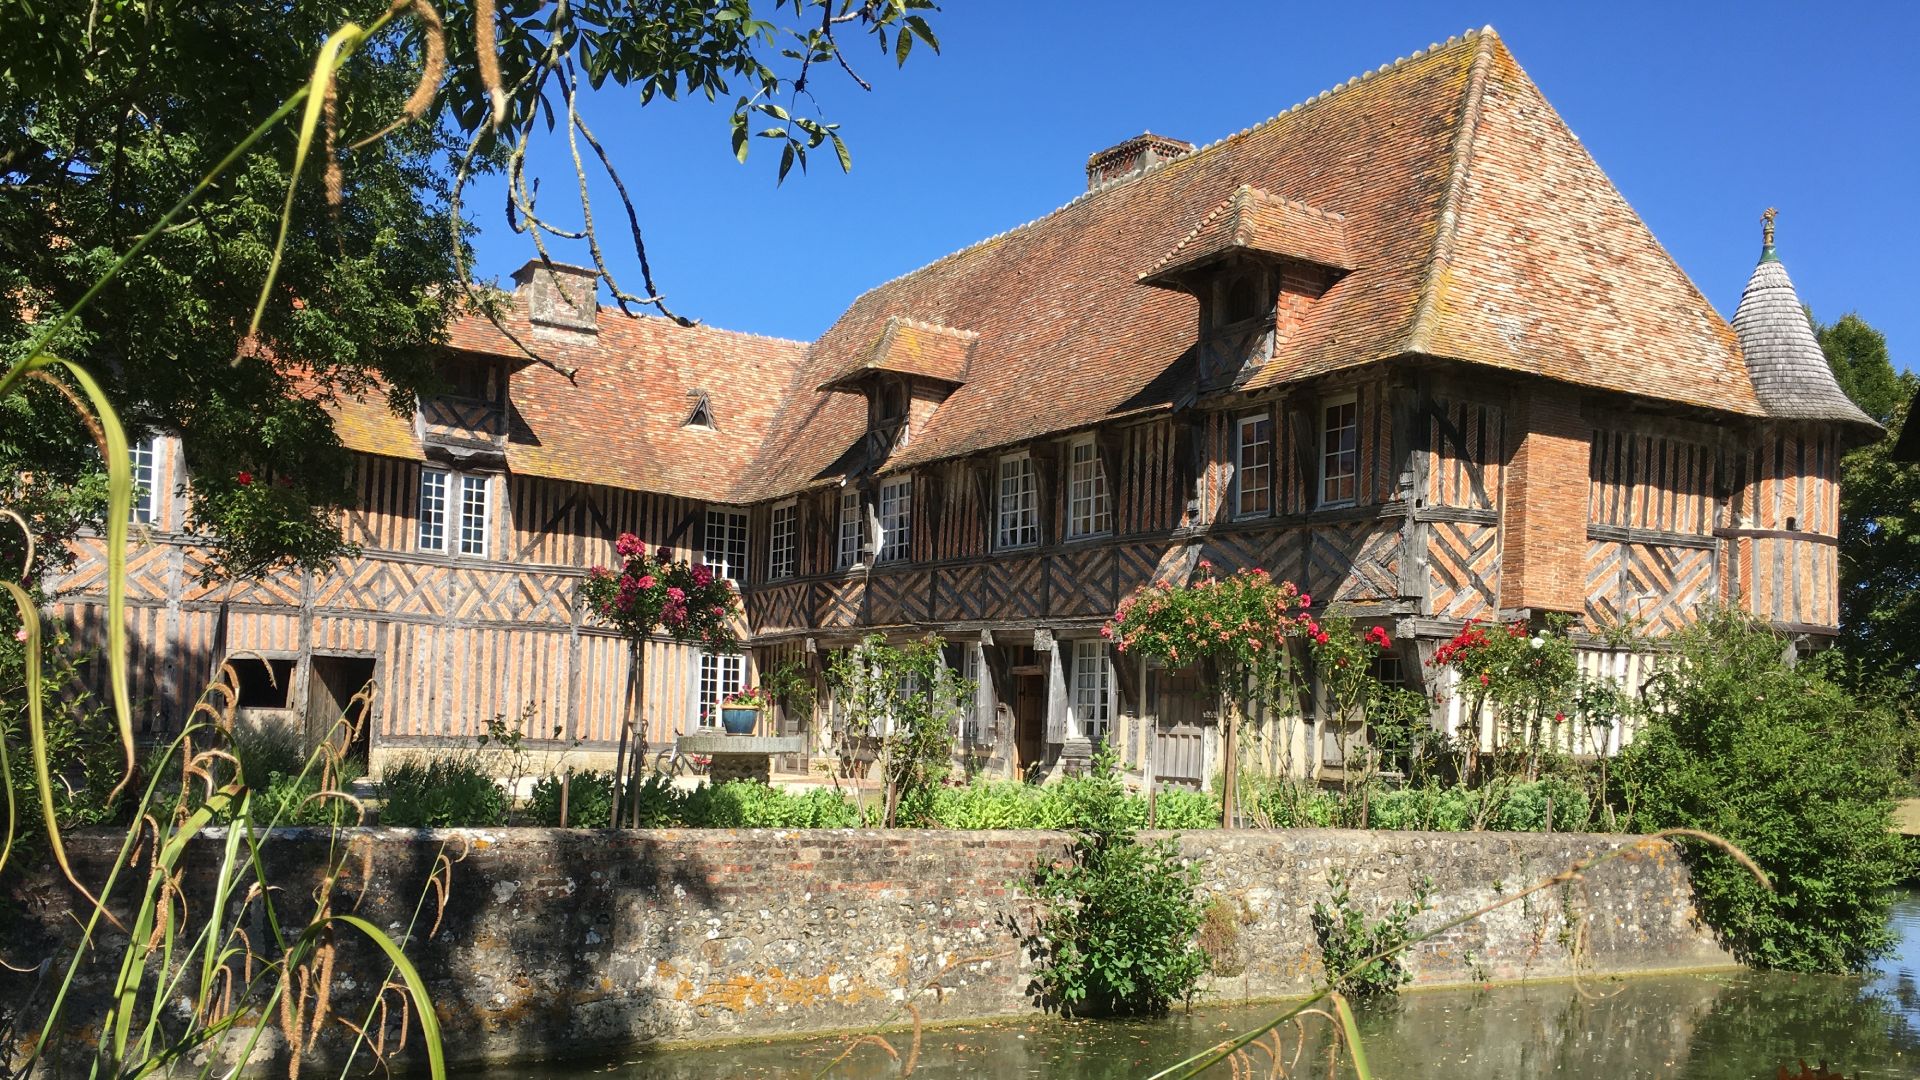
Un don de cent euros à la restauration du manoir vous coûte trente-quatre euros. Ce n’est pas une facilité de langage : c’est le résultat d’un mécanisme fiscal écrit dans la loi, que peu de donateurs mesurent vraiment. Voici comment il fonctionne, ce qu’il plafonne, ce qu’il ne fait pas, et comment le déclarer sans se tromper de case.
Pourquoi cent euros donnés coûtent trente-quatre euros
Le principe tient dans l’article 200 du code général des impôts : un don versé à un organisme d’intérêt général ou à une fondation reconnue d’utilité publique ouvre droit à une réduction d’impôt sur le revenu égale à 66 pour cent du montant versé. La Fondation du Patrimoine, qui héberge la collecte du manoir, entre dans ce cadre.
L’arithmétique est immédiate. Vous versez cent euros ; votre impôt sur le revenu diminue de soixante-six euros ; il vous reste trente-quatre euros à votre charge. Le rapport est le même quel que soit le montant.
| Don versé | Réduction | Coût réel |
|---|---|---|
| 50 € | 33 € | 17 € |
| 100 € | 66 € | 34 € |
| 250 € | 165 € | 85 € |
| 500 € | 330 € | 170 € |
| 1 000 € | 660 € | 340 € |
Lu dans l’autre sens, ce mécanisme change la question que l’on se pose. Si vous décidez de consacrer cent soixante-dix euros au patrimoine, ce n’est pas un don de cent soixante-dix euros que vous pouvez faire, mais un don de cinq cents euros : la réduction de trois cent trente euros ramène votre effort réel à cent soixante-dix. Votre geste pèse ainsi près de trois fois ce qu’il vous coûte. Le simulateur de la page Soutenir fait le calcul avec votre montant et pour votre régime.
Le plafond, le report, et la limite à connaître
Le plafond de 20 pour cent du revenu imposable
Vos versements sont retenus dans la limite de 20 pour cent de votre revenu imposable. Pour un revenu imposable de quarante mille euros, le plafond des versements retenus s’établit donc à huit mille euros, ce qui correspond à une réduction d’impôt maximale de cinq mille deux cent quatre-vingts euros. Il s’agit bien d’un plafond de versements, non d’une somme déduite du revenu : la réduction vient en diminution de l’impôt lui-même.
Le report sur cinq ans
Si vos dons dépassent ce plafond, l’excédent n’est pas perdu : il se reporte sur les cinq années suivantes, dans les mêmes conditions d’avantage fiscal. Rien ne disparaît, tout est décalé.
Une réduction d’impôt, et non un crédit d’impôt
C’est la nuance que l’on oublie le plus souvent, et elle est déterminante. Une réduction d’impôt vient en diminution de l’impôt dû : elle ne peut pas le rendre négatif, et l’excédent n’est pas remboursé. Un contribuable non imposable ne reçoit donc aucun versement en retour de son don, contrairement à ce que produirait un crédit d’impôt. Le don garde toute sa valeur pour le monument ; il n’a simplement pas d’effet fiscal.
Déclarer son don en trois gestes
Recevoir le reçu fiscal
Après votre versement, la Fondation du Patrimoine vous adresse une attestation, par courrier électronique ou par voie postale. C’est le reçu au titre des dons à certains organismes d’intérêt général, formulaire Cerfa n° 11580, qui atteste la date et le montant de votre versement. Il est émis par la Fondation, jamais par le manoir.
Reporter le montant en case 7UF
Lors de votre déclaration annuelle, reportez la somme versée au cours de l’année précédente dans la case 7UF, qui reçoit les dons aux organismes d’intérêt général retenus au taux de 66 pour cent. Elle figure sur l’annexe 2042 RICI, celle des réductions et crédits d’impôt, et non sur la 2042 principale. En déclaration en ligne, elle apparaît à l’étape des réductions et crédits d’impôt. Les reports des années antérieures se saisissent, eux, dans les cases 7XS à 7XY.
Conserver le justificatif
Le reçu ne se joint pas à la déclaration : il se conserve. Gardez-le jusqu’à la fin de la troisième année qui suit celle du versement, durée pendant laquelle l’administration peut vous le demander.
Si vous relevez d’un autre régime
L’impôt sur le revenu est le cas le plus courant, mais ce n’est pas le seul. Deux autres régimes ouvrent droit à une réduction, à des taux différents.
- Impôt sur la fortune immobilière : 75 pour cent. Si vous en êtes redevable, la réduction monte à 75 pour cent du don, au titre de l’article 978 du code général des impôts. Un même versement ne peut pas servir deux fois : il s’impute sur l’un ou l’autre impôt, jamais sur les deux.
- Impôt sur les sociétés : 60 pour cent. Pour une entreprise, la réduction atteint 60 pour cent du don au titre de l’article 238 bis, dans la limite de vingt mille euros ou de cinq pour mille du chiffre d’affaires hors taxes, le plus élevé des deux étant retenu. L’excédent se reporte là aussi sur cinq exercices.
La page Défiscalisation détaille les trois régimes, leurs plafonds et ce qu’il faut vérifier avant de déclarer.
Ce que finance votre don à Coupesarte
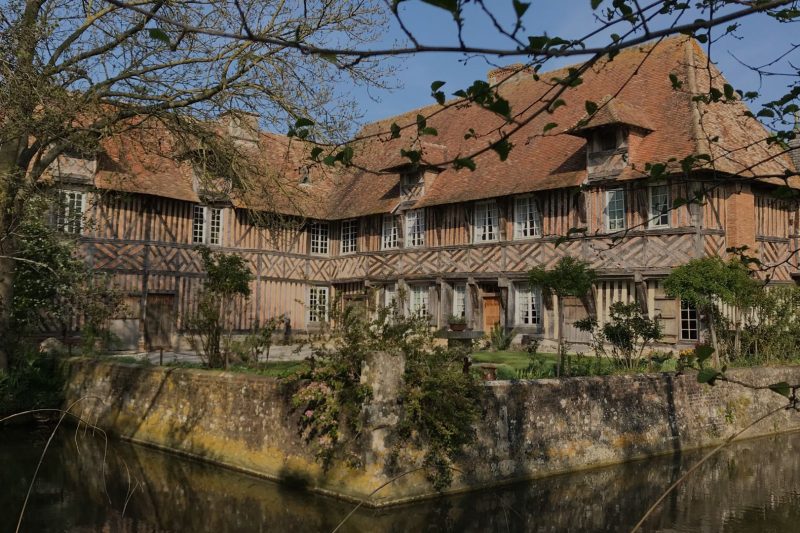
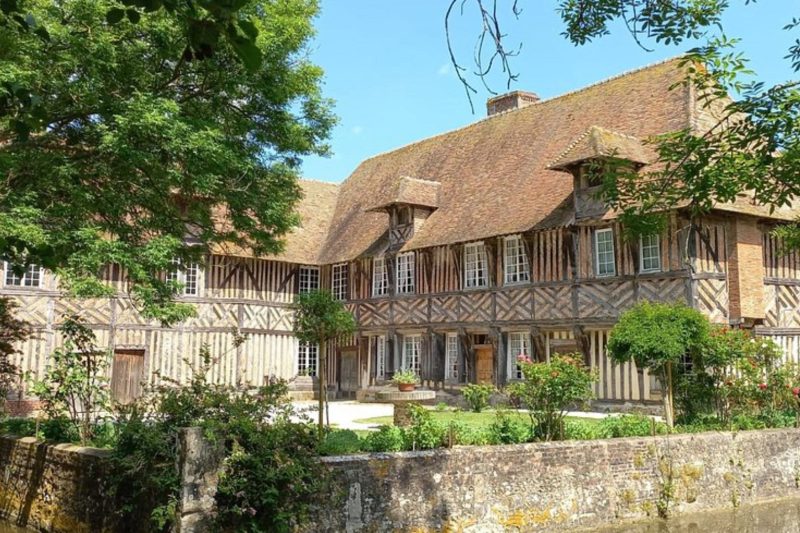
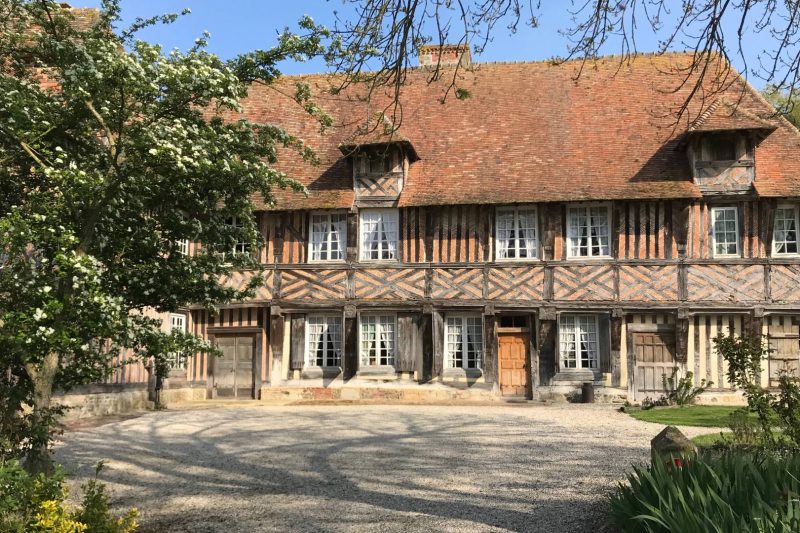
Le manoir de Coupesarte est un logis augeron classé au titre des monuments historiques depuis le 21 octobre 1947, ceinturé de douves, bâti de chêne, de torchis et de tuile. La restauration de l’ensemble est estimée à environ trois millions d’euros. L’État, les collectivités et la Fondation du Patrimoine y prennent leur part ; le reste dépend de ceux qui choisissent d’y contribuer.
Un chantier de monument historique ne s’achète pas en catalogue. Il consomme des heures de charpentier formé au bâti ancien, du chêne choisi, de la chaux, et le temps de travailler pièce par pièce plutôt que de remplacer en bloc. C’est cela que finance un don.
- Pourquoi on répare au lieu de remplacer : la déontologie d’un chantier classé, et pourquoi elle coûte ce qu’elle coûte.
- Qu’est-ce qu’un logis augeron ? : ce dont ces maisons sont faites, et pourquoi elles sont fragiles.
- Soutenir la restauration : le simulateur, les contreparties, et la marche à suivre.
Informations données à titre indicatif, sous réserve d’évolution de la législation fiscale. Le reçu fiscal est émis par la Fondation du Patrimoine, qui héberge la collecte. Ces éléments ne constituent pas un conseil fiscal personnalisé.